2026.09.28
米国債の金利カーブは「傾き」にトレンドがある? 過去約20年の日次データで試してみた
はじめに
グループ研究開発本部・AI研究開発室のS.Sです。これまでFXや商品先物、システマティックCTAなどの戦略を取り上げました。今回は米国債に対象を絞り、金利カーブのよくある三つの見方――水準・傾き・曲率――を使って小さなバックテストをします。
金利が全体に上がることと、長短金利差が広がることは別の動きです。それぞれの方向が続くのか。3か月と12か月の変化を手がかりに、2000年以降の日次データで確かめました。
本記事は公開データを用いた試算です。特定の金融商品の取引を推奨するものではありません。
使ったデータと三つのファクター
データは米連邦準備制度理事会(FRB)の推定名目金利カーブのパー利回りです。SVENPY02・SVENPY05・SVENPY10に対応する2年・5年・10年の値を使用しました。対象は2000年1月3日~2026年9月18日の有効な日次観測6,576件です。2026年の値は9月28日時点で公開されていた分までとしました。
| ファクター | この検証での簡易定義 | 意味 |
|---|---|---|
| 水準 | (2年+5年+10年) ÷ 3 | 金利全体の上下 |
| 傾き | 10年-2年 | 長短金利差の拡大・縮小 |
| 曲率 | 2×5年-2年-10年 | 5年金利の相対的な上下 |
主成分分析で推定した厳密な因子ではなく、金利カーブの形をわかりやすく表す代理指標です。いずれも元の単位は利回りの%です。
バックテストのルール
各ファクターを63有効観測日(約3か月)または252有効観測日(約12か月)前と比較します。直近の変化がプラスなら、翌観測日も同じ方向を取るのが「順張り」、逆方向を取るのが「逆張り」。ゼロならポジションを持ちません。三つのファクターに二つの期間、二つの方向を掛け合わせ、計12条件を同じ手順で集計しました。
成績は「前日までに決めた方向 × 翌観測日のファクター変化」をbpに直して足したファクターbpスコアです。たとえば傾きが翌日1bp広がり、前日に拡大方向を選んでいれば+1bp。公表値が確定した後の変化だけを評価します。暦日で5日を超えるデータの空白をまたぐ変化は成績から除きました。
# f は日付順に並べた水準・傾き・曲率のいずれか。利回りの単位は%。
lookback = 63 # 約3か月。約12か月は252
signal = np.sign(f - f.shift(lookback))
score_bp = signal.shift(1) * f.diff() * 100 # 順張り
# 逆張りは符号を反転する
結果:長短金利差の12か月順張りが残った
12か月の履歴を用意できる2001年1月4日~2026年9月18日を共通期間とします。3か月のルールも同じ期間だけで比較しました。集計対象は、空白をまたぐ変化を除いた6,307観測日です。
| ファクター | 参照期間 | 順張りスコア | 逆張りスコア | 順張りの年率換算シャープ |
|---|---|---|---|---|
| 水準 | 3か月 | +255bp | −255bp | 0.12 |
| 水準 | 12か月 | +617bp | −617bp | 0.28 |
| 傾き | 3か月 | +988bp | −988bp | 0.67 |
| 傾き | 12か月 | +1,004bp | −1,004bp | 0.69 |
| 曲率 | 3か月 | −195bp | +195bp | −0.21 |
| 曲率 | 12か月 | −260bp | +260bp | −0.28 |
傾きの順張りは3か月でも12か月でもプラスでした。とくに12か月順張りは、2001~2019年に+783bp、2020年以降に+221bp。期間を分けても符号が同じだったため、今回の記事ではこれを取り上げます。3か月版も全期間で+988bpでしたが、2020年以降のスコアは+91bpに縮まりました。
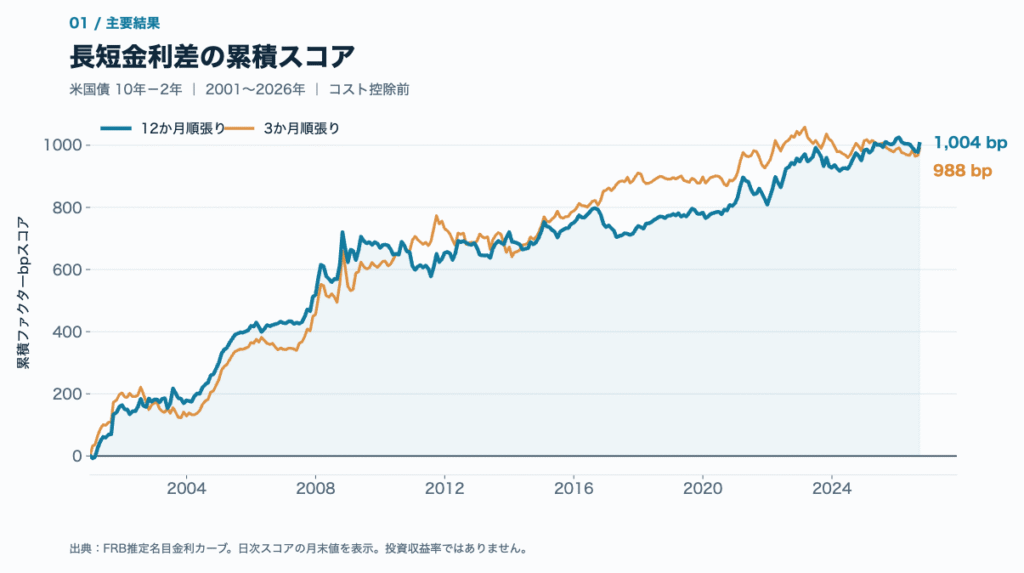
図1:日次スコアを累積し、月末時点の値を表示。投資収益率ではありません。
12か月版を年ごとに見ると、2008年は+104bp、2022年は+138bpでした。一方、2010年は−58bp、2023年は−20bp、2026年は9月18日までで−18bp。長期合計がプラスでも、年ごとに一様に効いたわけではありません。
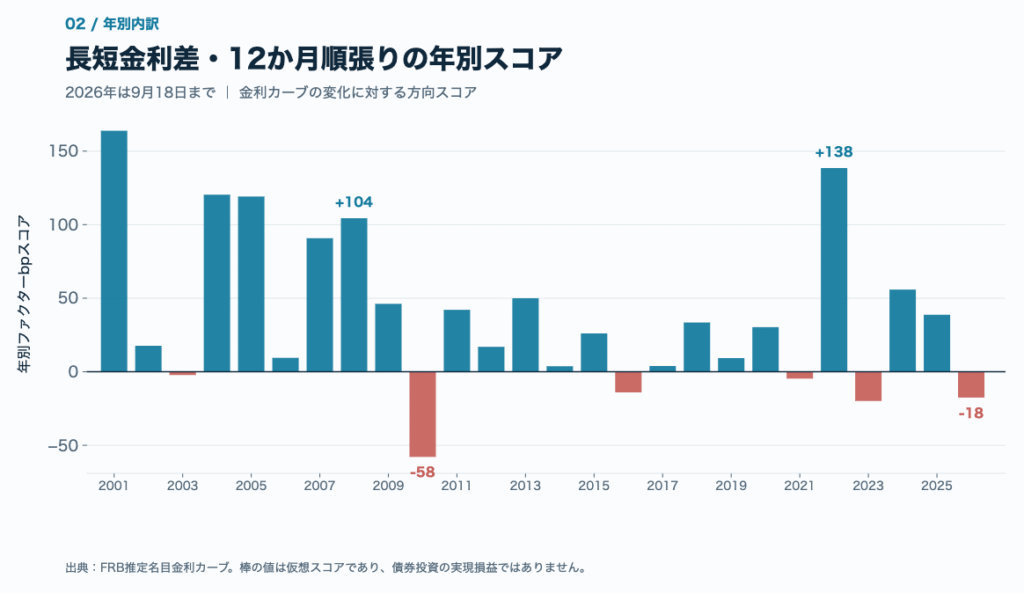
図2:2026年は9月18日まで。年別のプラス・マイナスにはばらつきがあります。
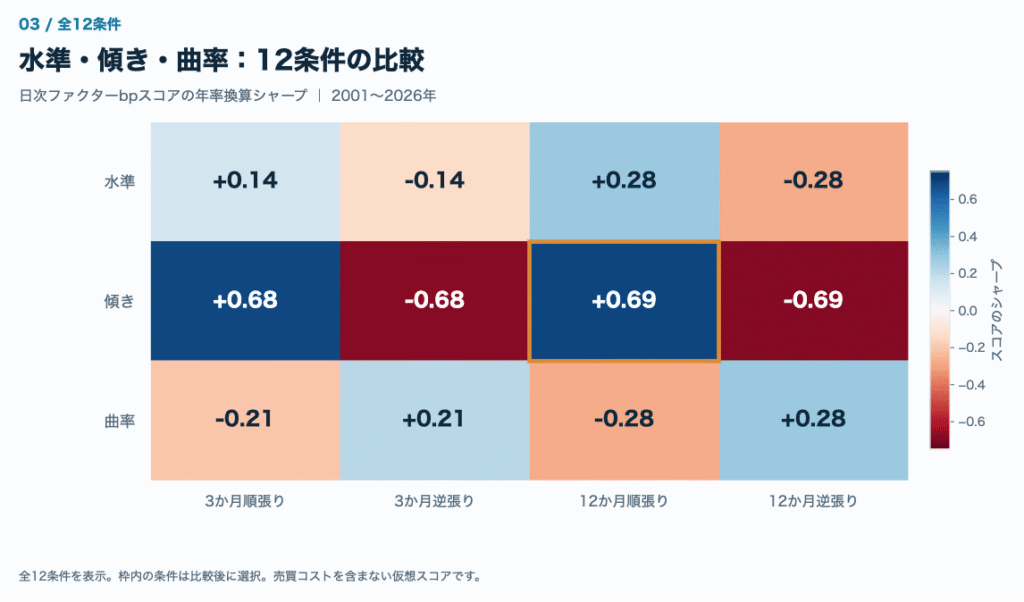
図3:全12条件を同じ期間で比較。枠で示した条件は結果を見てから記事の主題に選びました。
「+1,004bp」を収益率と読まない
ここでのbpは金利カーブの変化に対する方向スコアです。債券を実際に買ったときの利回りや投資収益率ではありません。傾きを取引する場合は2年債と10年債のDV01(金利1bpあたりの価格感応度)をそろえるなど、具体的なポジションの設計が必要です。利息、調達費用、ロール、売買コストも今回のスコアには含めていません。
FRBの値は市場で取引された特定銘柄の価格ではなく、モデルから推定した金利カーブです。また、取得した日次系列には長めの空白が一部あるため、そこをまたぐ値動きは除外しました。3か月・12か月は厳密な暦月ではなく有効観測日数で近似しています。
さらに、今回の12条件をすべて見てから傾きの12か月順張りを選んでいます。2001~2019年と2020年以降の比較も、独立した事前テストではありません。この結果は次の検証に使う候補の発見であって、将来の運用成績の証明ではないと考えています。
まとめ
2000~2026年の米国債金利カーブを水準・傾き・曲率に分け、3か月・12か月の順張りと逆張りを日次で試しました。今回もっとも気になったのは長短金利差の12か月順張りです。長い期間を前半・後半に分けても方向スコアはプラスでした。次に調べるなら、DV01を合わせた2年債・10年債の実際の損益へ落とし込み、コストを引いた結果を確かめたいところです。
最後に
グループ研究開発本部 AI研究開発室では、データサイエンティスト/機械学習エンジニアを募集しています。ビッグデータの解析業務などAI研究開発室にご興味を持って頂ける方がいらっしゃいましたら、ぜひ 募集職種一覧 からご応募をお願いします。皆さんのご応募をお待ちしています。

グループ研究開発本部の最新情報をTwitterで配信中です。ぜひフォローください。
Follow @GMO_RD